La Comisión para el Mercado Financiero mantiene más de 400 alertas públicas sobre entidades que operan fuera de su supervisión.
Foco del ente fiscalizador apunta a créditos falsos, imitadores de empresas reguladas y aplicaciones denunciadas por presunta usura y extorsión.
El organismo estrenó hoy una nueva página web y reforzó la visibilidad de herramientas dirigidas a usuarios financieros.
Más de 400 alertas públicas sobre créditos, inversiones y aplicaciones financieras mantiene actualmente la Comisión para el Mercado Financiero (CMF), que este lunes estrenó una nueva página web y reforzó la visibilidad de sus herramientas para prevenir fraudes, estafas y otros riesgos asociados a plataformas digitales y entidades no supervisadas.
El lanzamiento ocurre en medio de una creciente ofensiva del regulador contra entidades que operan fuera de su supervisión y pocos días después de la denuncia presentada ante el Ministerio Público contra 13 aplicaciones móviles de préstamo.
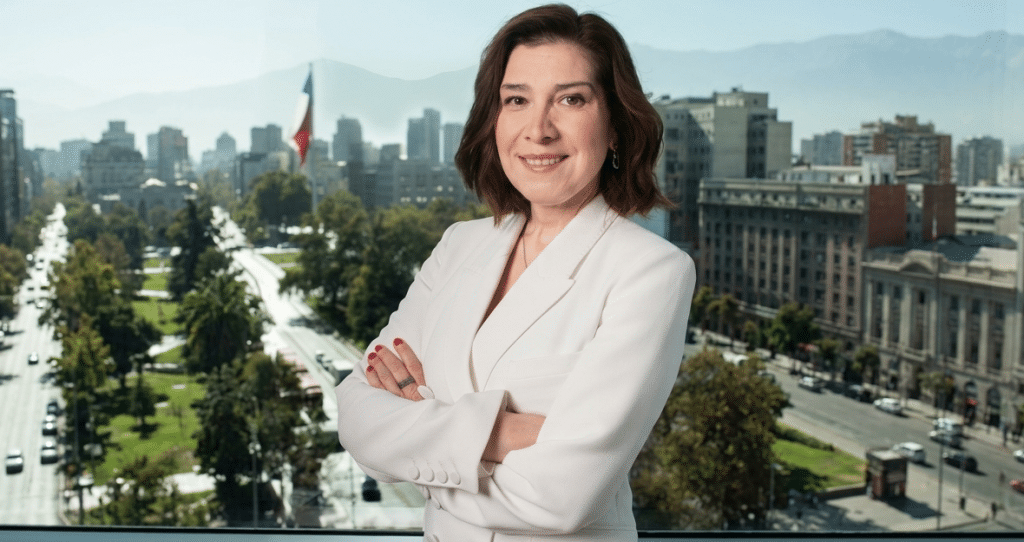
La secuencia coincide con los primeros meses de gestión de Catherine Tornel, quien asumió la presidencia de la CMF el pasado 11 de marzo.
Más de 400 alertas y una amenaza en expansión
Los antecedentes revisados por RoadShow muestran que las bases públicas de alertas de la CMF acumulan más de 400 registros asociados a entidades que ofrecen créditos, inversiones u otros servicios financieros sin encontrarse bajo supervisión del organismo.
Los registros incluyen más de 200 entidades ligadas a créditos, cerca de 100 aplicaciones móviles y más de 80 plataformas vinculadas a inversiones.
La propia CMF supervisa más del 76% de los activos del mercado financiero chileno, equivalentes a unos US$601.000 millones, y fiscaliza cerca de 8.000 entidades.
Las cifras también muestran una evolución en los riesgos.
Las alertas del organismo fiscalizador sobre entidades financieras falsas o imitadoras pasaron de cinco casos visibles en 2020 a 43 en 2023, un incremento superior al 700% en tres años. Posteriormente se mantuvieron sobre las 30 alertas anuales.
Las aplicaciones de crédito sospechosas siguieron una trayectoria similar. Los registros pasaron de 16 casos en 2023 a 41 en 2024, un salto de 156%, manteniéndose sobre las 40 alertas durante 2025.
La tendencia refleja cómo parte de estos esquemas migraron desde falsas financieras y cooperativas hacia aplicaciones móviles, redes sociales y plataformas digitales.
Del crédito falso a la extorsión digital
Las alertas abarcan distintos tipos de esquemas.
Uno de los más frecuentes corresponde a entidades que ofrecen créditos rápidos, solicitan pagos anticipados y posteriormente desaparecen sin entregar los recursos comprometidos.
Otro grupo utiliza nombres, sitios web o documentación similares a los de empresas legítimas para aparentar que están reguladas por la autoridad.
También existen plataformas que operan a través de internet, WhatsApp o aplicaciones móviles y buscan aprovechar la confianza de las personas en instituciones financieras conocidas.
El caso más reciente ocurrió el 12 de junio, cuando la CMF presentó una denuncia penal ante el Ministerio Público contra los responsables de 13 aplicaciones móviles de préstamo.
Según el regulador, estas plataformas presentan indicios de cobros usureros y utilizan «técnicas extorsionadoras» para exigir el pago de deudas.
La denuncia sostiene que algunas aplicaciones acceden a contactos, fotografías e información almacenada en los teléfonos de los usuarios para posteriormente realizar hostigamientos, amenazas o campañas de presión sobre familiares y cercanos.
La prevención toma protagonismo
El 22 de junio la CMF estrenó una nueva página web institucional con mejoras en navegación, accesibilidad y organización de contenidos.
El lanzamiento se produjo poco más de tres meses después de la llegada de Catherine Tornel a la presidencia del organismo.
Más allá del rediseño, el cambio refleja el protagonismo que han ganado las alertas, la educación financiera y los contenidos preventivos dentro de la estrategia pública de la institución.
Campañas como #QueNoTeEngañen, videos educativos, infografías y contenidos digitales forman parte de ese esfuerzo por acercar información a personas que buscan créditos, inversiones u otros servicios financieros.
El sello de Catherine Tornel
Catherine Tornel asumió la presidencia de la CMF el 11 de marzo de 2026.
Ocho días después impulsó una reorganización que incluyó la salida de tres altos directivos y abrió una nueva etapa para la institución.
En su discurso de asunción, la economista planteó una visión que hoy parece reflejarse en la mayor presencia pública del regulador.
«Cada decisión debe tomarse con la conciencia de que finalmente estamos influyendo en el bienestar de las personas».
Semanas después, durante la Cuenta Pública de la entidad, reforzó el mismo mensaje.
«Nuestro desafío como institución es seguir fortaleciendo y mejorando nuestros procesos de regulación y supervisión para responder de mejor manera a las necesidades de la ciudadanía».
La presidenta también ha señalado que la CMF busca fortalecer la detección temprana de riesgos y avanzar hacia una supervisión apoyada en datos y nuevas herramientas tecnológicas.
«Es esencial que el proceso supervisor permita la detección temprana de riesgos».
Una nueva prioridad
Las alertas de fraude no nacieron con la actual administración.
Sin embargo, la combinación de más de 400 registros públicos, campañas permanentes, denuncias ante el Ministerio Público y el estreno de una nueva plataforma digital muestra una CMF que está dedicando cada vez más recursos y visibilidad a la prevención.
La evolución de las alertas también evidencia cómo han cambiado los riesgos. Lo que hace algunos años estaba dominado por falsas financieras y cooperativas hoy incorpora aplicaciones móviles, créditos digitales, suplantación de identidad y plataformas que operan fuera de la supervisión oficial.
Lo que comenzó con apenas cinco alertas visibles de entidades financieras falsas en 2020 hoy supera las 400 advertencias públicas sobre créditos, inversiones, aplicaciones móviles y otros servicios financieros, reflejando la magnitud que ha alcanzado este fenómeno y el espacio que ocupa actualmente dentro de la agenda del regulador.